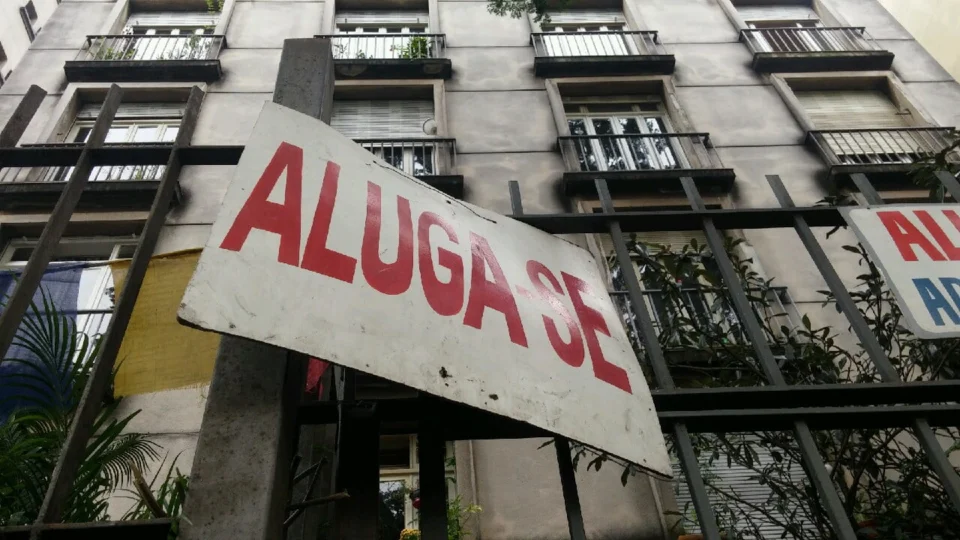
A reforma tributária vai transformar completamente a cobrança de impostos sobre os aluguéis de imóveis no Brasil a partir de 2027, trazendo novas regras para o mercado imobiliário e gerando dúvidas em proprietários e inquilinos.
Com a implementação da nova legislação, os rendimentos de locação poderão ficar sujeitos a tributos inéditos, como a Contribuição sobre Bens e Serviços e o Imposto sobre Bens e Serviços, além do tradicional Imposto de Renda.
As mudanças exigem atenção redobrada, pois o impacto financeiro dependerá diretamente do perfil do proprietário, do volume de imóveis alugados e do tipo de contrato, conforme informação divulgada pelo g1.
O que muda para pessoas físicas e jurídicas
Para os proprietários pessoas físicas, a nova cobrança da reforma tributária só ocorre caso sejam atingidas duas condições simultâneas no ano anterior, sendo o recebimento de mais de 240 mil reais em locações e a posse de mais de três imóveis distintos.
No caso das empresas, como holdings patrimoniais e imobiliárias, a receita com locações passa a integrar o novo sistema, substituindo tributos antigos por CBS e IBS de forma gradual e planejada.
Reduções, alíquotas e contratos antigos
A legislação estabelece uma redução expressiva de 70 por cento nas alíquotas aplicáveis às locações imobiliárias, fazendo com que o contribuinte pague apenas uma fração da alíquota padrão dos novos tributos.
Além disso, contratos antigos firmados até janeiro de 2025 contam com um regime opcional de transição de 3,65 por cento sobre a receita bruta, garantindo maior segurança jurídica durante o período de adaptação.
Impacto nos preços e nos inquilinos
Existe a possibilidade de proprietários tentarem repassar custos adicionais da reforma tributária, mas especialistas reforçam que não há previsão de reajuste automático nos valores dos aluguéis.
O comportamento dos preços dependerá exclusivamente das leis de oferta e demanda, das condições do mercado local e da capacidade de negociação entre locadores e locatários em cada região.
Cronograma de implementação das mudanças
A transição completa ocorrerá em etapas bem definidas, começando com testes em 2026, a entrada da CBS em 2027, a introdução progressiva do IBS até 2032 e a consolidação total do modelo em 2033.
O acompanhamento rigoroso dessas fases ajudará os contribuintes a evitar sanções, garantindo o cumprimento correto das obrigações fiscais e o aproveitamento de eventuais créditos tributários.
Mais sobre este assunto
 Por que o Brasil bate recorde na produção de carne bovina enquanto o brasileiro consome cada vez menos o alimento no dia a dia
 Por que a percepcão de risco dos investidores mantém os juros altos no Brasil segundo Gabriel Galípolo do Banco Central
 Governo inicia envio de mensagens via WhatsApp para alertar motoristas sobre dívidas no pedágio eletrônico free flow com chance de zerar multas
 Escândalo de espionagem e chips de IA abala os Estados Unidos após revelações sobre a forte aproximação entre Donald Trump e Jensen Huang