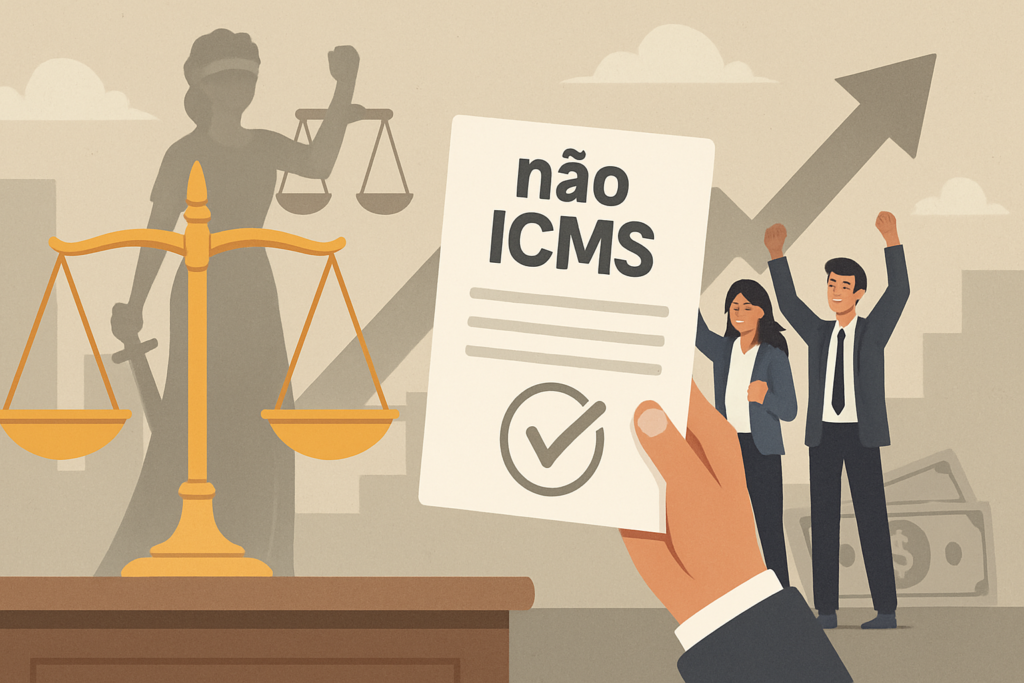
Supremo Tribunal Federal define que créditos presumidos de ICMS não podem ser tributados pelo PIS e Cofins, gerando forte impacto nas contas públicas
O cenário tributário brasileiro passou por uma mudança significativa nesta quarta-feira, dia 7, após uma decisão histórica do Supremo Tribunal Federal sobre a cobrança de tributos federais.
A Corte máxima do país bateu o martelo e definiu que o crédito presumido do ICMS não pode fazer parte da base de cálculo de importantes contribuições sociais pagas pelas empresas nacionais.
Conforme informação divulgada pelo Supremo Tribunal Federal, o entendimento agora firmado deverá ser aplicado de forma obrigatória em todos os processos que tratam do mesmo tema em tramitação no país.
O impacto financeiro da decisão do STF
A disputa jurídica em torno da matéria começou a tramitar no Supremo Tribunal Federal no ano de 2014, mobilizando juristas, empresários e representantes do governo federal ao longo de quase uma década.
Por um placar de sete votos a quatro, o plenário da Corte concluiu que os valores referentes ao crédito presumido do ICMS simplesmente não representam receita ou faturamento das companhias.
Como consequência lógica dessa interpretação constitucional, ficou estabelecido que esses valores não podem ser alvos legítimos de tributação por parte da União.
A decisão tomada pelos ministros terá um impacto expressivo estimado em 16 milhões de reais nas contas do governo federal, o que motivou diversos recursos judiciais por parte da Advocacia-Geral da União.
Entenda o que é o benefício fiscal
Para compreender a relevância da discussão, é preciso lembrar que os créditos presumidos do ICMS funcionam como relevantes mecanismos de incentivo criados pelos governos estaduais e pelo Distrito Federal.
Esses incentivos fiscais permitem, na prática, uma redução importante no pagamento final do imposto estadual pelas empresas, estimulando a atividade econômica em diferentes regiões brasileiras.
No julgamento recente, a Suprema Corte acabou negando um recurso apresentado pela União que contestava uma decisão anterior do Tribunal Regional Federal da 4ª Região.
O tribunal regional, sediado em Porto Alegre, já havia entendido anteriormente que os créditos constituem mera renúncia fiscal do Estado e, por isso, jamais poderiam ser tributados pela União.
A tese jurídica fixada pelo plenário
Ao encerrar o julgamento definitivo sobre o assunto, o Supremo Tribunal Federal redigiu e aprovou uma tese jurídica de observância obrigatória para todas as instâncias do Poder Judiciário.
A tese estabelece expressamente que surge incompatível, com a Constituição Federal, a inclusão, na base de cálculo da Cofins e da contribuição ao PIS, de créditos presumidos do ICMS.
Com essa definição clara, o Supremo encerra uma longa controvérsia fiscal, garantindo maior segurança jurídica para o planejamento financeiro das empresas em todo o território nacional.
Especialistas em direito tributário avaliam que a pacificação do tema evita novas contestações judiciais e encerra definitivamente a discussão sobre a natureza desses benefícios concedidos pelos estados.
Mais sobre este assunto
 Flávio Bolsonaro recebe apoio formal de partidos importantes e defende mudanças profundas na Constituição
 STF define que julgamento sobre revisão da condenação de Jair Bolsonaro ficará para depois das eleições
 Leilão da ANP arrecada bilhões e impulsiona investimentos recordes no setor de petróleo e gás com dezenas de blocos vendidos no Brasil
 Ceagesp constrói estrutura provisória para comerciantes atingidos por incêndio devastador em São Paulo